
Płatności do HMRC
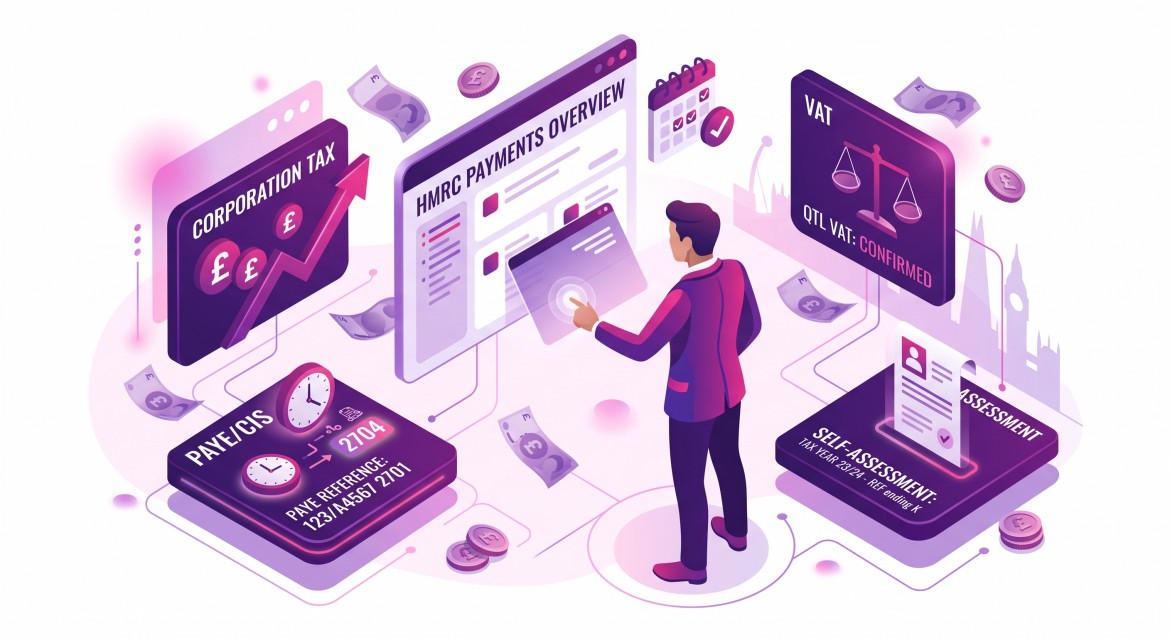
W tym poradniku znajdziesz najważniejsze terminy oraz dokładne instrukcje, jak krok po kroku opisywać przelewy do HMRC za Corporation Tax, PAYE/CIS, VAT, czy Self-Assessment.
1. Corporation Tax
Każda spółka LTD wypracowująca zysk ma obowiązek zapłaty podatku dochodowego. Co istotne, termin zapłaty podatku przypada wcześniej niż ostateczny termin złożenia samego zeznania podatkowego (Company Tax Return – CT600).
- Kiedy płacić: Standardowo termin mija 9 miesięcy i 1 dzień po zakończeniu Twojego roku obrachunkowego (Accounting Period). Dla przykładu: jeśli Twój rok finansowy kończy się 31 marca, podatek musisz uregulować najpóźniej do 1 stycznia kolejnego roku.
- Format referencji płatności: Dokładnie 17 znaków. Numer ten składa się z 10-cyfrowego numeru UTR spółki (Unique Taxpayer Reference) oraz specyficznych dla danego okresu znaków identyfikacyjnych (np. 1234567890A00101A).
- Wskazówka: Zawsze pobieraj aktualny numer referencyjny bezpośrednio ze swojego firmowego konta HMRC online przed zleceniem przelewu, ponieważ końcowe znaki zmieniają się dla każdego roku rozliczeniowego.
2. PAYE oraz CIS
Jeśli zatrudniasz pracowników, wypłacasz sobie pensję dyrektorską powyżej progu lub działasz w branży budowlanej (Construction Industry Scheme), rozliczasz miesięczne deklaracje z HMRC.
- Kiedy płacić: Miesiąc podatkowy w Wielkiej Brytanii nie pokrywa się z miesiącem kalendarzowym – trwa od 6. dnia danego miesiąca do 5. dnia następnego. Płatność musi wpłynąć do HMRC do 22. dnia miesiąca (przy płatności elektronicznej/online) lub do 19. dnia (w przypadku czeku).
- Bazowa referencja płatności: Twój 13-znakowy Accounts Office Reference (np. 123PA00012345).
Sekret 4 dodatkowych cyfr – jak HMRC wie, za który okres płacisz?
Wykonując zwykły przelew bankowy, warto (a przy płatnościach spóźnionych lub dokonywanych z wyprzedzeniem – bezwzględnie należy) dodać na końcu bazowego numeru Accounts Office 4 dodatkowe cyfry. Tworzą one 17-znakowy kod wskazujący precyzyjny miesiąc i rok rozliczeniowy:
- Pierwsze 2 cyfry to rok zakończenia roku podatkowego: Rok podatkowy w UK trwa od 6 kwietnia do 5 kwietnia kolejnego roku. Oznacza to, że dla roku podatkowego 2026/2027 rokiem końcowym jest 2027, czyli kodem roku będą cyfry 27 (analogicznie dla roku 2024/2025 byłoby to 25).
- Kolejne 2 cyfry to numer miesiąca podatkowego (od 01 do 12):
- Miesiąc 01 (6 kwietnia – 5 maja, płatny do 22 maja)
- Miesiąc 02 (6 maja – 5 czerwca, płatny do 22 czerwca)
- …
- Miesiąc 04 (6 lipca – 5 sierpnia, płatny do 22 sierpnia)
- Miesiąc 12 (6 marca – 5 kwietnia, płatny do 22 kwietnia)
Przykłady w praktyce:
- Jeśli Twój Accounts Office Reference to 123PA00012345, a płacisz za pierwszy miesiąc roku podatkowego 2026/2027 (kwiecień/maj), Twój tytuł przelewu powinien brzmieć: 123PA000123452701.
- Jeśli opłacasz czwarty miesiąc tego samego roku (lipiec/sierpień), dopisujesz 2704: 123PA000123452704.
Dlaczego to kluczowe? Bez tych 4 cyfr system HMRC może automatycznie przypisać wpłatę do bieżącego miesiąca kalendarzowego. Jeśli spłacasz zaległość lub regulujesz podatek wcześniej, brak dopisku może skutkować fałszywym powiadomieniem o zaległości za poprzedni miesiąc i niepotrzebnym naliczeniem odsetek.
3. VAT
Rejestracja do VAT jest obowiązkowa po przekroczeniu ustawowego progu £ 90,000 obrotów (lub dobrowolna od początku działalności). Standardowo firmy rozliczają się w cyklach kwartalnych.
- Kiedy płacić: Zarówno termin złożenia deklaracji VAT, jak i zaksięgowania środków na koncie urzędu przypada na 1 miesiąc i 7 dni kalendarzowych po zakończeniu danego kwartału rozliczeniowego.
- Format referencji płatności: Dokładnie 9-cyfrowy numer VAT firmy (VAT Registration Number – VRN), wpisany ciągiem, bez spacji, kresek i liter „GB” (np. 123456789).
- Wskazówka: Najwygodniejszą metodą na uniknięcie spóźnień jest aktywacja polecenia zapłaty (Direct Debit) w panelu HMRC. Urząd sam pobierze należną kwotę około 3 dni robocze po terminie deklaracji.
4. Self Assessment
Jako dyrektor spółki LTD wypłacasz sobie wynagrodzenie oraz dywidendy, co niemal zawsze oznacza konieczność złożenia osobistego zeznania podatkowego (Self Assessment). Pamiętaj: to rozliczenie Ciebie jako osoby fizycznej, a nie Twojej spółki.
- Kiedy płacić: Ostateczny termin na opłacenie podatku za dany rok podatkowy przypada na 31 stycznia po zakończeniu tego roku (np. podatek za rok 2025/2026 musi wpłynąć do 31 stycznia 2027 r.).
- Uwaga na Payments on Account (zaliczki na poczet kolejnego roku): Jeśli Twój rachunek podatkowy przekroczy £1,000, a podatek nie został potrącony u źródła (np. przez PAYE), HMRC nałoży obowiązek płacenia dwóch zaliczek:
- rata (50% prognozowanego podatku): do 31 stycznia,
- rata (kolejne 50%): do 31 lipca.
- Format referencji płatności: Twój 10-cyfrowy numer UTR osoby fizycznej zakończony wielką literą K (np. 1234567890K).
- Najczęstsza pułapka: Nie pomyl swojego prywatnego numeru UTR z 10-cyfrowym numerem UTR spółki! Przelew z UTR spółki zasili konto Corporation Tax, a Twoje prywatne zobowiązanie w Self Assessment pozostanie nieopłacone, generując automatyczne kary.
Złota zasada finansów spółki LTD
Pieniądze wpływające na firmowe konto nie należą w całości do Ciebie ani do spółki – spora część to przyszłe podatki. Aby uniknąć stresu przed terminami płatności, załóż osobne subkonto oszczędnościowe i odkładaj na nie 20–25% z każdej opłaconej faktury.


 polski