
VAT Reverse Charge w budownictwie
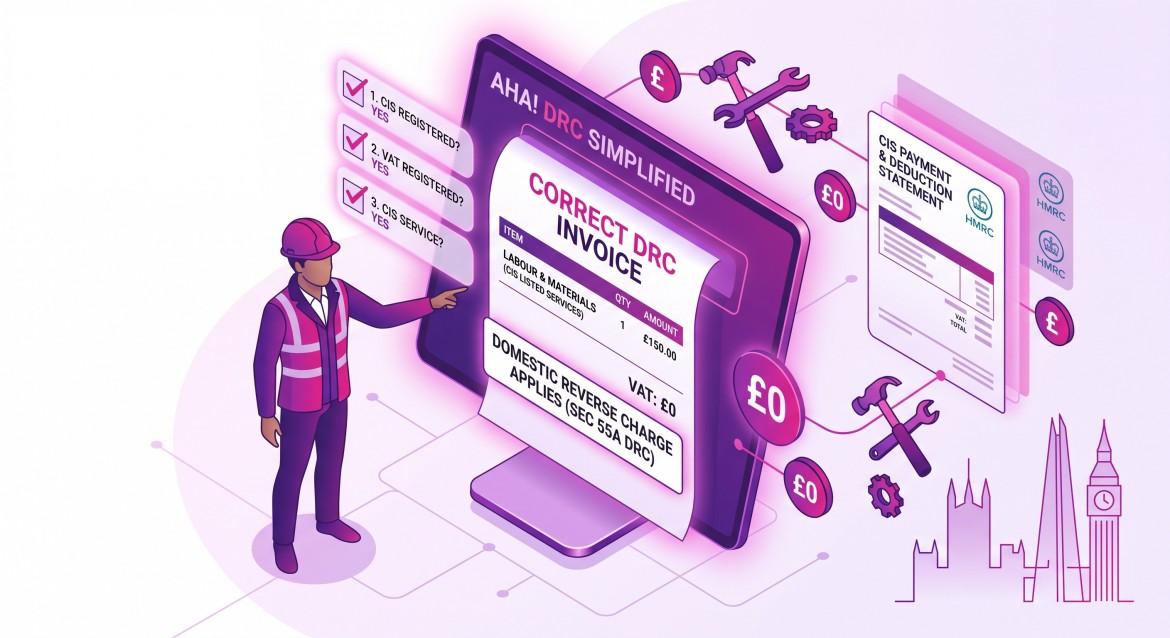
Działasz w brytyjskiej branży budowlanej jako podwykonawca (subcontractor)? Jeśli tak, z pewnością spotkałeś się z terminem VAT Domestic Reverse Charge (DRC). Choć brzmi to skomplikowanie, w praktyce reguła jest prosta: to Twój zleceniodawca (główny wykonawca), a nie Ty, rozlicza i odprowadza podatek VAT od wykonanej usługi bezpośrednio do HMRC.
Dla podwykonawcy oznacza to koniec doliczania VAT-u do kwoty do zapłaty na fakturze. Poniżej zebraliśmy kluczowe fakty i zasady, które musisz znać, aby rozliczać się bezbłędnie.
3 warunki, które MUSZĄ być spełnione łącznie
Nie stosujesz mechanizmu Reverse Charge automatycznie do każdego zlecenia budowlanego. Obowiązek ten powstaje wyłącznie wtedy, gdy spełnione są łącznie 3 poniższe warunki:
1. Rejestracja obu stron do VAT w UK
Zarówno Twoja firma (podwykonawca), jak i firma Twojego zleceniodawcy (główny wykonawca) posiadają aktywny brytyjski numer VAT.
2. Czynność podlega pod CIS i zawiera element robocizny (labour)
Prace wchodzą w zakres Construction Industry Scheme (CIS), a na fakturze znajduje się robocizna (lub robocizna wraz z materiałami). Co kluczowe: VAT Reverse Charge ma zastosowanie tylko wtedy, gdy na fakturze występuje element robocizny. Samodzielna sprzedaż czy dostawa materiałów budowlanych (bez montażu/usługi) podlega zwykłym zasadom VAT. Ponadto zleceniodawca ma obowiązek rozliczyć Cię w systemie CIS i dostarczyć comiesięczne zestawienie potrąceń (CIS Payment and Deduction Statement).
3. Klient nie jest Użytkownikiem Końcowym (End User)
Twój klient kupuje Twoje usługi budowlane w celu ich dalszej odsprzedaży kolejnemu podmiotowi (np. deweloperowi lub inwestorowi). Jeśli klient jest ostatecznym właścicielem lub najemcą nieruchomości i potwierdził pisemnie status End User, Reverse Charge nie ma zastosowania.
Ważne: Jeśli zabraknie choćby jednego z tych trzech warunków, wystawiasz tradycyjną fakturę z doliczonym podatkiem VAT.
Co MUSI znaleźć się na Twojej fakturze?
W procedurze Reverse Charge diametralnie zmienia się wygląd faktury:
- Brak kwoty VAT do zapłaty: Na fakturze nie naliczasz i nie wykazujesz kwoty VAT. W polu wartości podatku nie może pojawić się żadna suma zwiększająca płatność.
- Informacja o stawce: Wskazujesz jedynie stawkę VAT właściwą dla danej usługi (standardowa 20% lub obniżona 5%), aby nabywca wiedział, według jakiej stawki ma dokonać rozliczenia z urzędem.
- Obowiązkowa notatka prawna: Na dokumencie musi znaleźć się formułka informująca o przeniesieniu obowiązku podatkowego na nabywcę, np.:
“Reverse charge: VAT Act 1994 Section 55A applies. Customer to pay the VAT to HMRC.”
“Reverse charge: Customer to account for the VAT on these supplies to HMRC.”
“VAT Reverse Charge. Customer to pay VAT at standard rate to HMRC”
Przykład na liczbach
Wyobraź sobie, że wykonałeś prace wykończeniowe (robocizna + materiały) dla głównego wykonawcy na kwotę £10,000 netto (obowiązuje stawka VAT 20%).
- Wartość usługi netto: £10,000
- Kwota VAT na fakturze: £0.00 (brak doliczonego podatku)
- Stawka informacyjna: VAT 20% Reverse Charge
- Łączna kwota do zapłaty (Total Due): £10,000 (od tej kwoty wykonawca potrąci jedynie stosowną zaliczkę CIS z robocizny, np. 20%)
- Notatka na fakturze: Reverse charge: VAT Act 1994 Section 55A applies.
Wykonawca wypłaca Ci wyłącznie kwotę netto (pomniejszoną o potrącenie CIS wykazane w CIS Statement), a należne £2,000 podatku VAT sam raportuje w swojej deklaracji do HMRC.
Płynność finansowa i zwroty VAT
Ponieważ na Twoich fakturach sprzedażowych nie pobierasz VAT-u od głównych wykonawców, a jednocześnie kupujesz paliwo, narzędzia czy materiały z pełnym VAT-em, Twoje deklaracje VAT niemal zawsze wykażą nadpłatę podatku.


 polski