
Jak legalnie wyciągnąć zysk z firmy i zbić Corporation Tax?
Każdy dyrektor spółki Limited w Wielkiej Brytanii prędzej czy później staje przed tym samym dylematem: na firmowym koncie gromadzą się nadwyżki finansowe, ale każda próba ich wypłaty kończy się bolesnym zderzeniem z fiskusem.
Najpierw spółka musi zapłacić Corporation Tax (od 19% do nawet 25%), a gdy chcesz przelać te środki na prywatne konto w formie dywidendy, HMRC upomni się o kolejny podatek dochodowy – 10.75% w progu podstawowym, 35.75% w progu wyższym, a dla najwyższych dochodów aż 39.35% (przy symbolicznej kwocie wolnej Dividend Allowance wynoszącej zaledwie £500).
Czy istnieje w 100% legalny sposób, aby przetransferować firmowe zyski do prywatnego majątku bez oddawania fiskusowi niemal połowy wypracowanych pieniędzy?
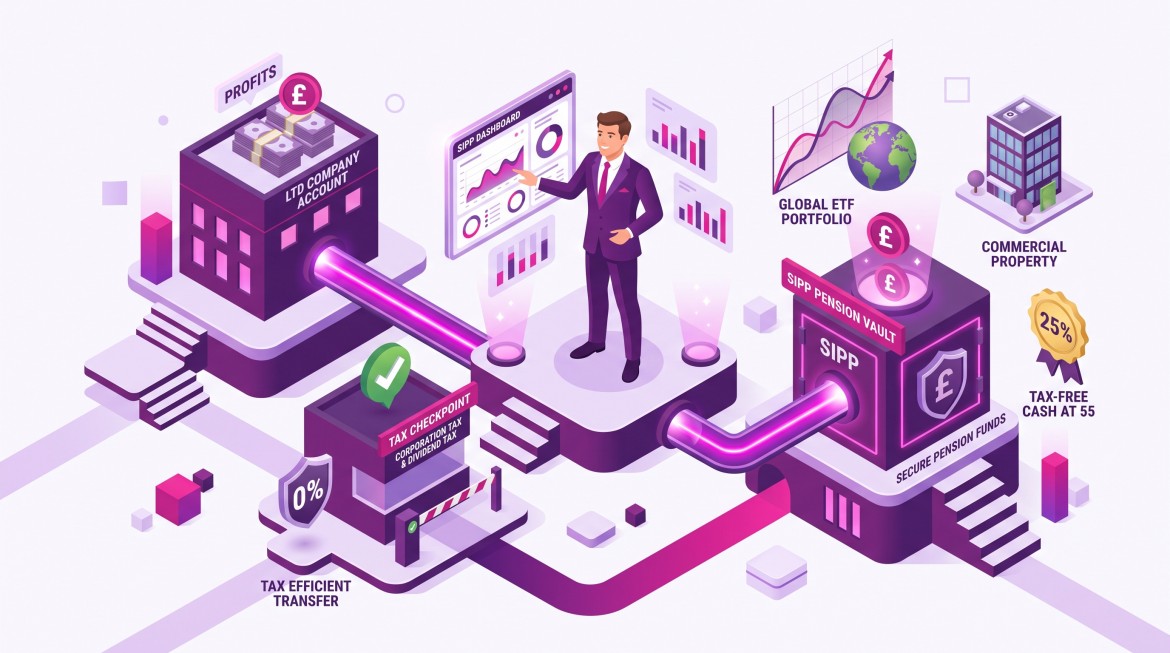
Tak – tym rozwiązaniem jest SIPP (Self-Invested Personal Pension) zasilany bezpośrednio ze spółki.
Podwójna tarcza podatkowa: Employer Contribution
Klucz do sukcesu tkwi w tym, kto dokonuje wpłaty. Zamiast wpłacać środki prywatnie z opodatkowanej pensji czy dywidendy, wpłaty dokonuje Twoja spółka jako pracodawca (Employer Contribution).
Taki transfer uruchamia potężną podwójną tarczę podatkową:
- Koszt uzyskania przychodu (Allowable Expense): Wpłata na SIPP obniża zysk brutto spółki. Każde £10,000 przelane na Twoją emeryturę zmniejsza podatek Corporation Tax o £1,900 do £2,500.
- Zero podatku osobistego i składek: Pieniądze trafiają bezpośrednio do Twojego prywatnego garnka emerytalnego. Nie płacisz podatku dochodowego, podatku od dywidend ani składek National Insurance.
Zamiast oddawać państwu lwią część zysku, 100% wypracowanej kwoty pracuje na Twoją przyszłość.
Alternatywa: Employee Contribution i darmowe 25% od HMRC
A co, jeśli chcesz zasilić fundusz emerytalny ze swoich prywatnych oszczędności? Wtedy w grę wchodzi wpłata indywidualna/pracownicza (Employee Contribution), która uruchamia inny, niezwykle opłacalny mechanizm – Basic Rate Tax Relief.
W tym modelu to brytyjski urząd skarbowy dorzuca się bezpośrednio do Twojej inwestycji:
- Zastrzyk 25% w gotówce: Gdy przelejesz ze swojego prywatnego konta bankowego kwotę £8,000 netto, operator Twojego funduszu SIPP automatycznie pobierze od HMRC dodatkowe £2,000 (równowartość 20% podatku dochodowego brutto). Oznacza to, że do Twojego portfela inwestycyjnego trafia pełne £10,000.
- Ekstra ulga w Self Assessment: Jeśli osiągasz dochody osobiste opodatkowane wyższą stawką podatkową (Higher Rate 40% lub Additional Rate 45%), kolejne 20% lub 25% ulgi podatkowej możesz odzyskać w swoim rocznym rozliczeniu podatkowym Self Assessment.
Ważny niuans dla dyrektora LTD: Wpłaty prywatne (Employee) są ograniczone do wysokości Twojego rocznego relevant earnings (np. pensji z PAYE – same dywidendy się do tego nie wliczają!). Dlatego dla większości właścicieli LTD, którzy wypłacają sobie niską pensję bazową, to Employer Contribution bezpośrednio ze spółki pozostaje najbardziej uniwersalnym i bezproblemowym rozwiązaniem.
Kiedy i jak możesz sięgnąć po pieniądze z SIPP?
Jedno z najczęstszych pytań przedsiębiorców brzmi: „Kiedy faktycznie zobaczę te pieniądze na moim koncie prywatnym?”. Brytyjski system emerytalny daje w tym obszarze ogromną elastyczność:
- Wiek dostępu do kapitału (od 55 / 57 lat): Zgromadzone środki możesz zacząć wypłacać po osiągnięciu minimalnego wieku emerytalnego (obecnie 55 lat, a od 6 kwietnia 2028 r. – 57 lat). Co istotne: nie musisz zamykać firmy ani przechodzić na tradycyjną emeryturę. Możesz nadal aktywnie prowadzić swoją spółkę LTD i jednocześnie pobierać środki z funduszu.
- 25% całkowicie bez podatku (Tax-Free Lump Sum): Aż jedną czwartą (25%) całej wartości swojego funduszu (do limitu £268,275) możesz wypłacić jako jednorazową lub transzową gotówkę, od której nie zapłacisz ani jednego pensa podatku dochodowego.
- Elastyczna wypłata reszty (Flexi-Access Drawdown): Pozostałe 75% kapitału pozostaje zainwestowane i dalej dla Ciebie pracuje. Pieniądze możesz wypłacać w dowolnym tempie – regularnie co miesiąc lub w nieregularnych transzach w latach, kiedy Twoje pozostałe dochody osobiste są niższe (wypłaty te podlegają standardowemu podatkowi dochodowemu Income Tax).
Kluczowe liczby, limity i zasada Carry Forward
Przejście na SIPP nie wymaga rezygnacji z płynności firmy z dnia na dzień, ale warto znać twarde ramy wyznaczone przez HMRC:
- Roczny limit (£60,000 Annual Allowance): Tyle możesz bezpiecznie przetransferować ze spółki w jednym roku podatkowym na rzecz każdego dyrektora.
- Potęga Carry Forward: Jeśli w poprzednich 3 latach podatkowych posiadałeś zarejestrowany fundusz emerytalny w UK i nie wykorzystałeś pełnych limitów, możesz sięgnąć wstecz! Pozwala to w jednym roku wpłacić jednorazowo nawet do £160,000–£180,000, natychmiast drastycznie obcinając zysk spółki do opodatkowania.
- Warunek HMRC (wholly and exclusively): Wpłata emerytalna musi stanowić element racjonalnego pakietu wynagrodzenia za realną pracę na rzecz spółki, aby urząd skarbowy uznał ją bez zastrzeżeń za koszt biznesowy.
W co inwestuje SIPP? Od ETF-ów po własne biuro
W przeciwieństwie do tradycyjnych funduszy pracowniczych, w SIPP to Ty trzymasz stery:
- Płynne rynki finansowe: Środki możesz ulokować w szerokim spektrum globalnych akcji, obligacji, surowców oraz popularnych, tanich funduszy indeksowych (ETF). Co najlepsze: wewnątrz SIPP nie płacisz podatku od zysków kapitałowych (Capital Gains Tax) ani podatku od wypłacanych dywidend!
- Zakup nieruchomości komercyjnej: To unikalny as w rękawie SIPP. Twój fundusz może kupić lokal biurowy, magazyn czy warsztat, a następnie… wynająć go Twojej spółce LTD. Firma płaci rynkowy czynsz bezpośrednio do Twojego SIPP (zmniejszając swój podatek), a pieniądze trafiają na Twoją prywatną emeryturę wolną od podatku dochodowego.
Buduj majątek poza ryzykiem biznesowym
Prowadzenie biznesu to ryzyko. Środki zgromadzone w SIPP są prawnie odseparowane od spółki LTD – oznacza to, że w razie problemów firmy czy roszczeń wierzycieli, Twój kapitał emerytalny pozostaje w pełni bezpieczny.


 polski